埃森哲市值暴跌48%-在AI时代咨询市场还有无存在的价值和出路

埃森哲市值暴跌48%-在AI时代咨询市场还有无存在的价值和出路
人月聊IT
发布于 2026-06-25 11:55:03
发布于 2026-06-25 11:55:03
大家好,我是人月聊IT。
最近埃森哲(Accenture)的股价很难看:52周新低跌到126.5美元,较巅峰几乎腰斩,市值缩水到958亿美元左右。过去一年累计跌幅逼近48%,仅最近半年就跌了超过40%。
这家年收入接近700亿美元、在全球咨询行业称霸近三十年的巨无霸,居然在AI浪潮里跌得这么狼狈,让我们一起来分析下其背后的底层逻辑。
之前我写过一篇公众号《OpenAI和Anthropic大模型厂商进军咨询行业-谁更慌》,聊的是大模型厂商为什么要学Palantir的FDE模式杀进咨询赛道。今天想反过来,用埃森哲这个活生生的案例,看看这件事到底验证了什么、谁真的该慌、以及对我们每一个做咨询、做IT服务的个体意味着什么。
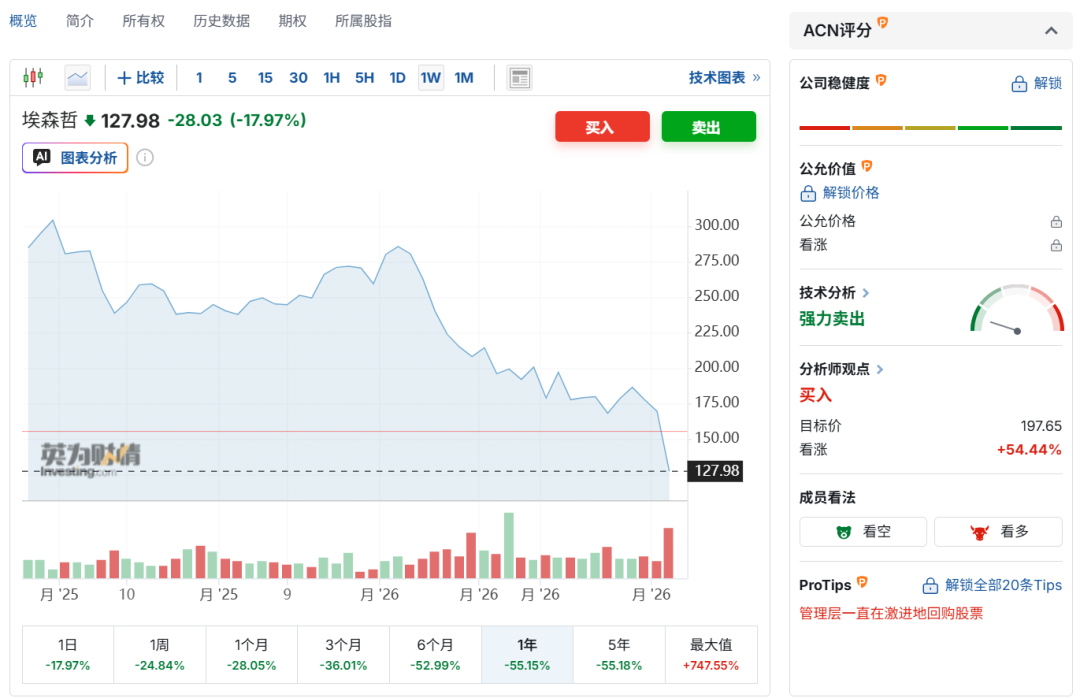
一、先看一组扎心的数字
埃森哲过去一年做了什么?
全球裁员超过1.1万人,启动了一个高达8.65亿美元的重组计划,专门用来支付遣散费、优化人员结构。全球员工总数从约80万一路降到77.9万。CEO朱莉·斯威特(Julie Sweet)在财报会上说得很直白:对于那些没法重新培训去做AI相关工作的员工,公司会"加速其离场"。
但奇怪的是,订单端却创了历史纪录——最近一个季度订单金额高达221亿美元,上半财年累计430亿美元,单季有41个客户的订单超过1亿美元。
这就很矛盾了:一边是史上最强的订单,一边是史上最狠的裁员和暴跌的股价。
再看一个数字:埃森哲生成式AI和Agentic AI业务过去12个月收入27亿美元,订单接近翻倍增长,势头确实很猛。但放到接近700亿美元的总盘子里,占比依然只有个位数百分比,撑不起股价。
所以这根本不是一个"埃森哲不行了"的简单故事,而是一个更扎心的故事:单子接得到,但赚不到原来的钱了。订单和股价之间这道"剪刀差",恰恰是整个咨询行业商业模式正在被AI重新定价的信号。
二、三条裂缝,同时在崩
1. 人天计价的地基开始松动
传统咨询和IT服务行业,骨子里都是"堆人头、算人天"的逻辑:项目大小用顾问人数和工时来衡量。这套模式撑了几十年,现在第一次出现了实质性的松动。
有一份针对800多家企业买家的行业调研显示,今年上半年,企业里"按结果付费"(outcome-based pricing)的合同占比,第一次追平了"按坐席/人头付费"(per-user-per-month)的合同占比——这是该调研历史上首次出现这种平价。这不是一句口号,是真实发生的结构性转移:客户开始不愿意为"过程"和"工时"买单,只愿意为"结果"买单。
2. AI编程,直接吃掉了"定制实施"这块肉
埃森哲的收入里,除了战略咨询,还有相当大一块是IT软件定制开发和实施交付——这恰恰是AI编程工具冲击最猛的地方。
一个很直接的例子:今年初Anthropic发布Claude Code之后,埃森哲股价单日暴跌9-10%,市值蒸发约140亿美元。市场是用真金白银在投票:AI编程能力的每一次跃升,威胁到的不是顶层的战略咨询,而是埃森哲赖以为生的定制开发、系统集成这类执行型交付收入。
公司自己的CFO也承认,中小规模的、偏执行性的项目需求一直没有起色,只有大型转型项目还能撑住场子。换句话说,AI先吃掉的是"中低端的活儿","高端的活儿"暂时还有壁垒。
3. 78万人的大象,转身比想象中更难
埃森哲不是没在转型,它是一边裁人一边招人、一边收缩一边扩张地在转。$8.65亿的重组费用,2万多人的裁撤,同时又承诺今年要继续净增员,重新培训超过55万人学习生成式AI基础课程。最激进的一招,是把"AI工具使用频率"直接和晋升、绩效考核挂钩——不用AI,就别想升职。
这恰恰说明了"大象转身难"不是一句空话:维持着近80万人的刚性人力成本结构,同时还要做组织重构、文化重塑,这种摩擦成本和执行风险,比单纯裁员收缩要高得多。AI转型不做是等死,做了也未必能活得舒服,根子就在于历史包袱太重。
三、大模型厂商亲自下场,验证了什么?
图片
回到5月4日那个让整个咨询圈炸锅的消息:OpenAI和Anthropic同时宣布进军咨询行业。
OpenAI联合TPG、贝恩资本等19家投资机构,募资约40亿美元,成立估值100亿美元的"The Deployment Company";Anthropic则联合黑石、Hellman & Friedman、高盛等成立15亿美元的合资公司。更关键的是,这两家新成立的合资体,目前都已经在跟具体的AI部署服务公司谈收购——其中OpenAI那家已经推进到三笔交易的后期阶段。
这套打法,跟我之前分析Palantir的FDE模式如出一辙:真正值钱的不是大模型底座本身,而是深入客户一线、把业务理解沉淀成可复用资产的那批"现场部署工程师"。Anthropic自己的官方表态也几乎是原话印证——他们要做的就是让企业更容易获得forward-deployed engineer,本质上是在复制Palantir把工程师嵌入客户运营的打法。
这也侧面回答了我之前文章里埋的一个伏笔:大模型厂商急着下场,不只是为了卖咨询服务赚钱,更深层的意图是要去一线抢那些从未被公开化、训练语料里压根没有的"业务语义数据"。谁掌握了一线的真实业务知识,谁才有未来真正的护城河。
不过这里要做一个校正:目前这两家合资体瞄准的,更多是私募股权基金旗下的中型企业市场,并不是埃森哲赖以生存的世界500强大客户阵地。所以眼下还不是埃森哲被正面平推,而是中段市场正在被新玩家绕道直接抄底——这场仗,才刚刚开始。
四、真正该慌的,从来不是"公司",是"工作类型"
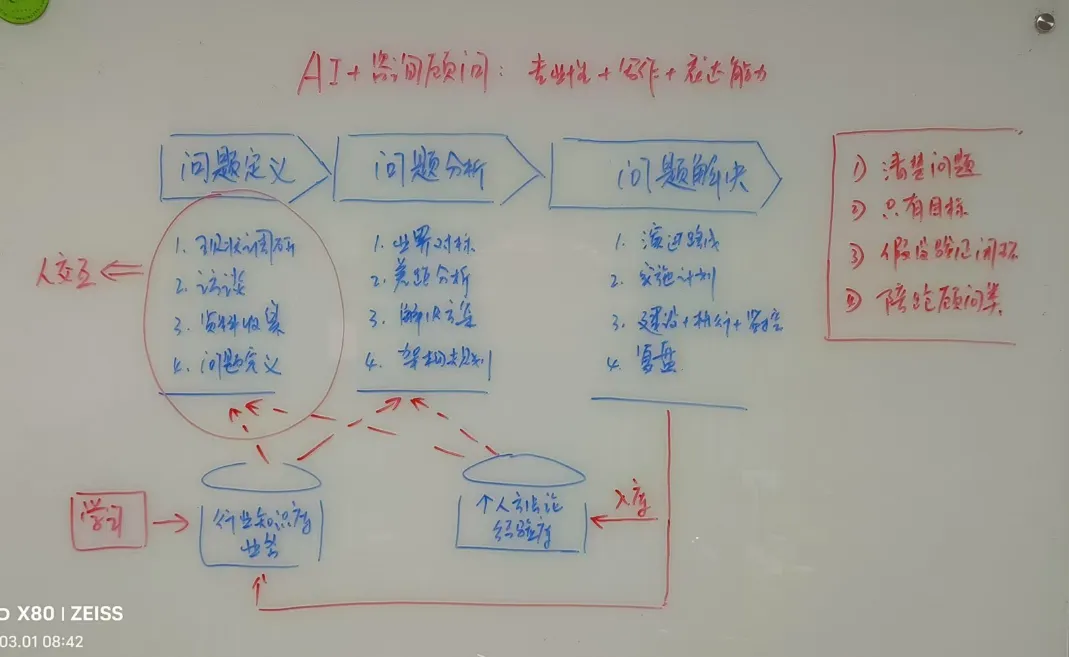
我在3月份那两篇关于咨询顾问能力模型的文章里提过一个框架,把咨询场景拆成四类:清楚问题但不会解决、只有目标不知道怎么分析、假设验证闭环、陪跑顾问类。
放到今天这个语境下重新看一遍,会发现一个挺有意思的映射关系:
"清楚问题"和标准化的"问题解决"执行环节——这恰恰是埃森哲过去躺着赚钱的大头,靠的是成熟方法论加上足够多的执行人力,本质上是知识和工时的堆叠。这部分,正是AI大模型和AI编程工具最先、也最容易吃掉的部分,因为AI的知识储备和推理能力,已经能够支撑相当一部分标准化的问题诊断和方案生成。
而"只有目标"阶段需要的现场调研访谈、跟人打交道的沟通能力,"假设验证闭环"里涉及组织权力政治、需要第三方背锅的部分,以及"陪跑顾问类"咨询里长期信任关系带来的情感价值和情绪价值——这些短期内AI很难替代,恰恰是真正的护城河所在。
埃森哲的困境,本质上就是它的收入结构里,AI能替代的那部分占比太大,而AI替代不了的那部分占比太小,又来不及快速调整结构。
五、对我们每一个人的启示
图片
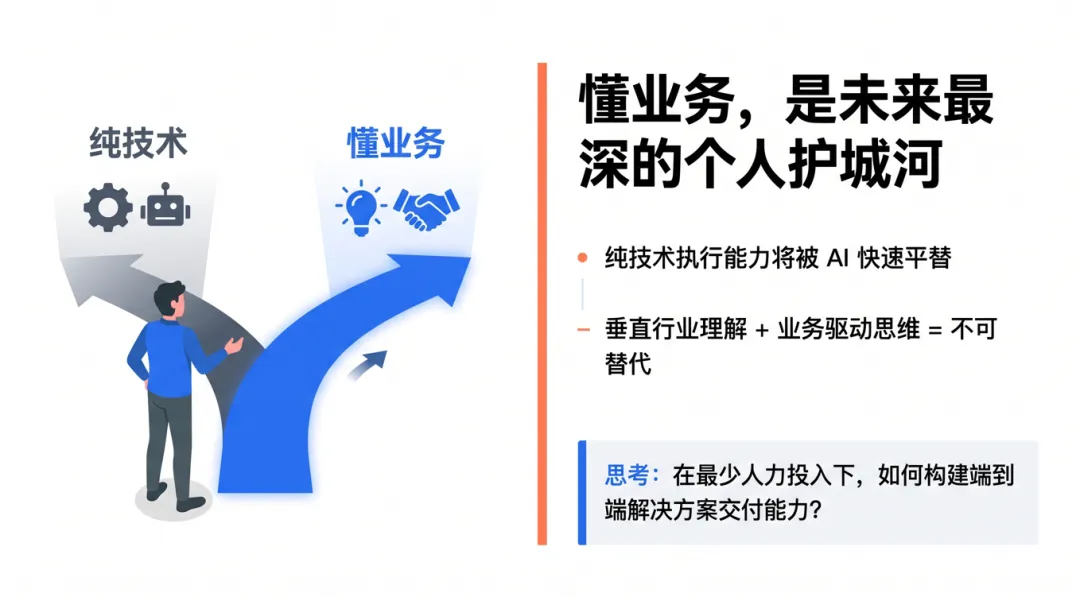
我之前写过一篇《放下大厂光环,增强自己的地头力》,核心意思是:大厂的招牌不值钱,真正经过一线摔打、双脚沾泥的实践经验才值钱。今天看这件事,这条逻辑被进一步放大了——因为AI已经把"标准方法论和通用知识"这一层彻底拉平拉低了,知识不再稀缺,稀缺的是"懂业务+能在一线把方案真正落地"的复合能力。
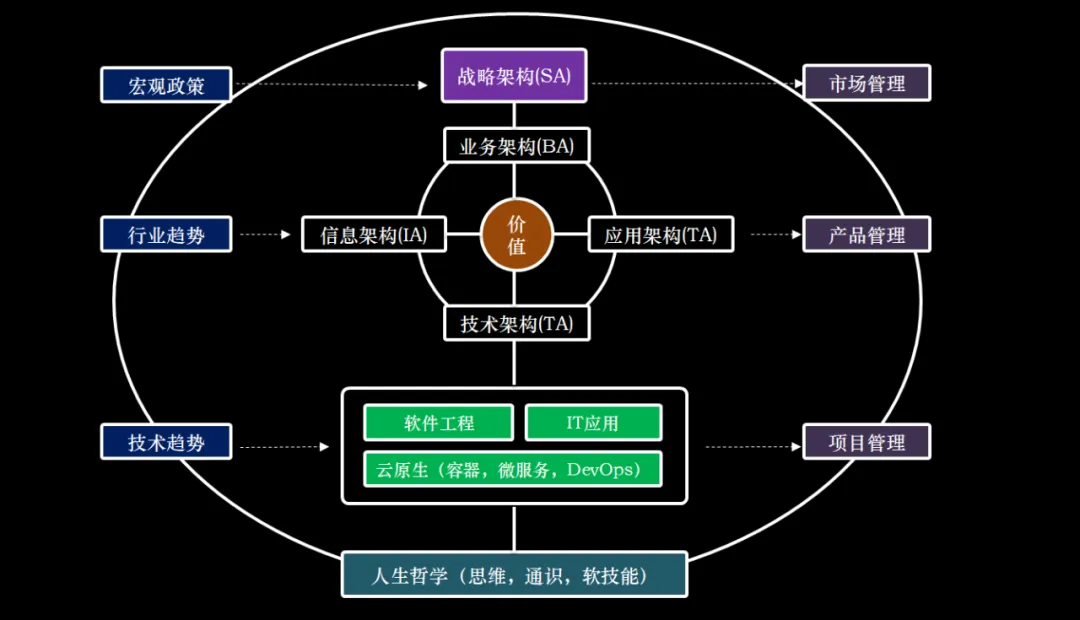
这也呼应了我在《能力模型重构》那篇里讲的咨询顾问核心能力公式:
专业能力(行业知识库+个人经验库)+ 写作表达 + 沟通能力
今天我想在这个公式后面再加一项:善用AI,把自己变成一个能端到端交付的"一人公司"。未来值钱的,不再是你能调动多少人天去堆项目,而是你一个人、或者两三个人,借助AI的底层能力,能不能扛起从调研、方案到落地交付的全流程。这正是Palantir的FDE模式、也是OpenAI和Anthropic现在拼命想复制的能力。
图片
所以,如果你也在咨询或IT服务这行,与其担心被AI取代,不如想清楚一件事:你现在做的工作,到底是AI能批量复制的"标准化执行",还是AI暂时替代不了的"一线判断+情感信任"?想明白这一点,往后者去靠,才是真正的破局之道。
好了,今天关于埃森哲股价暴跌背后AI对咨询行业的冲击,就跟大家分享到这里,希望对大家有所启发,再见。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-06-21,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号