Nat Rev Drug Discov|2023年生物制药交易情况


2024年1月16日,Nat Rev Drug Discov杂志发表文章Biopharma dealmaking in 2023,分析了2023年生物制药交易的现状和趋势。
2023年是生物制药行业的转型之年。企业面临着各种挑战,从困难重重的公开融资市场,到现在比以往任何时候都更加挑剔的风险投资人,再到监管部门对并购活动更加严格的审查。美国通过《通货膨胀削减法案》后,医药行业也在调整交易策略。
即便如此,医药行业仍表现出了顽强的生命力,并出现了创纪录的交易数量,主要交易集中在肿瘤学和其他关键治疗领域的抗体药物偶联物(ADC)。在此,我们将对这些趋势进行分析,并着重介绍值得关注的交易。所分析的交易包括生物制药行业、消费品和非处方药公司、给药技术、临床研究和临床试验服务,但不包括设备、诊断、研究工具、动物保健和保险。
合并和收购
虽然2023年的并购总额比2022年有所减少,从171宗减少到144宗,但总价值却大幅跃升至1,600亿美元,比2022年的870亿美元增长了84%。本年度最大的并购交易出现在年初和年末,第一季度和第四季度的并购交易额分别达到520亿美元和630亿美元。各季度的并购数量保持稳定,平均每季度有36笔交易(图1a)。
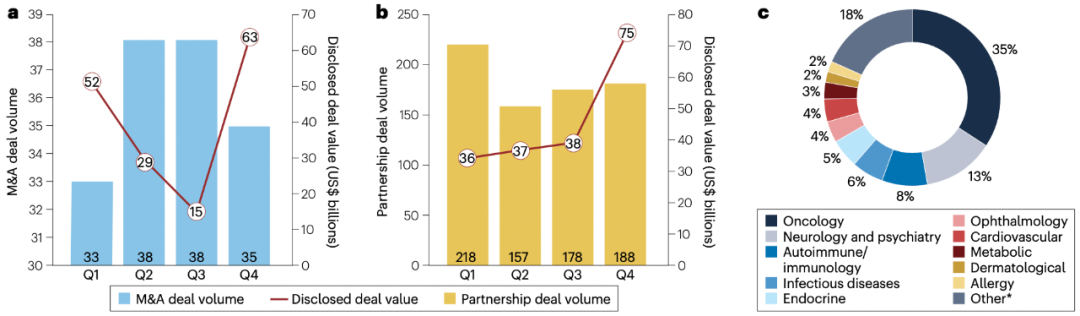
图1 2023年生物制药交易情况
ADC领域是癌症药物开发的一个前景广阔的领域,该领域出现了大量投资。最突出的是辉瑞以430亿美元收购Seagen,这是2023年最大的并购案(表1),也是过去五年中第三大并购案,仅次于百时美施贵宝以740亿美元收购Celgene和艾伯维以630亿美元收购Allergan。
艾伯维还在2023年大举收购了ADC公司,以101亿美元收购了ImmunoGen。这一年,还有几家ADC公司被收购,包括Synaffix(被龙沙收购)、Apexigen(被Pyxis收购)、Mablink(被礼来收购)和EmergenceTherapeutics(被礼来收购)。
表1 2023年十大生物制药并购案
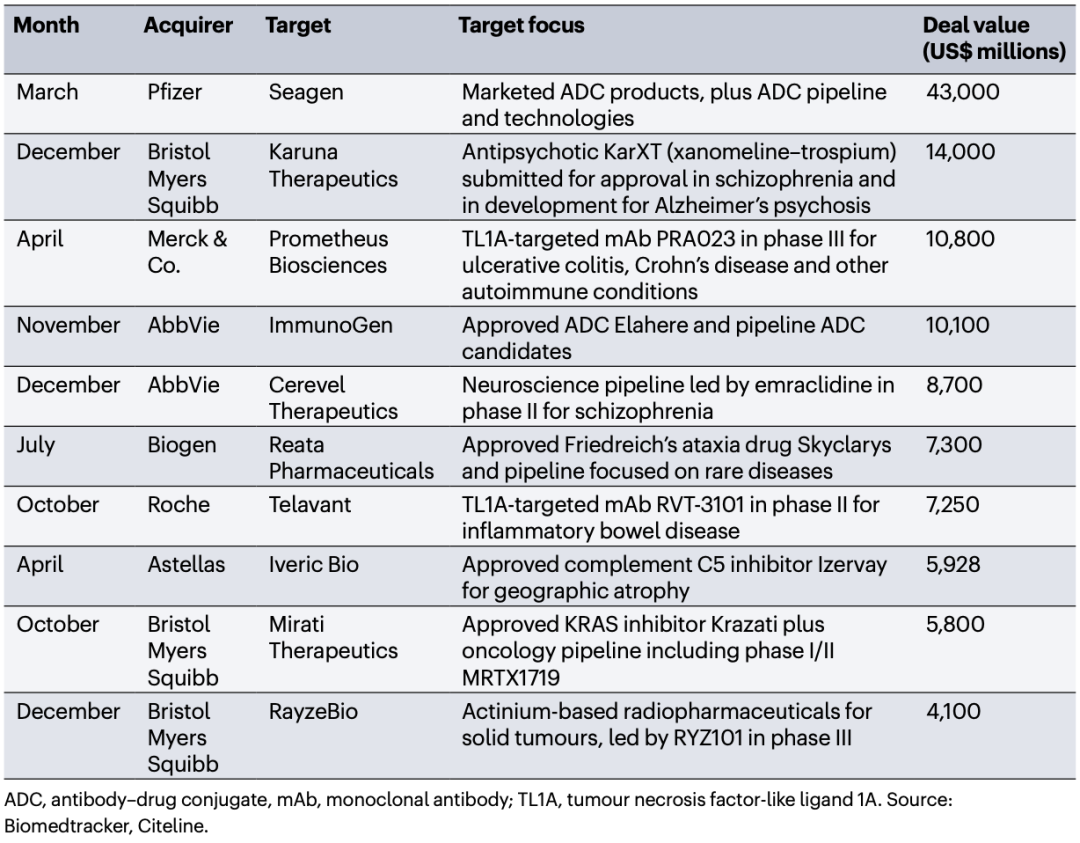
2023年交易总额大幅增长的原因是十亿美元级交易的数量大幅增加--2023年有27项并购符合这一类别,而2022年只有16项。从交易量(占交易总数的18%)和交易支出(占交易总数的43%)来看,肿瘤学仍是十亿美元级别的并购活动中最重要的部分,这主要归功于辉瑞与Seagen的交易。
神经内科也表现不俗,交易量和交易额分别占15%和21%。其中包括百时美施贵宝斥资140亿美元收购Karuna,以及艾伯维斥资87亿美元收购Cerevel;这两家被收购的公司都有晚期候选药物正在开发中,用于治疗精神分裂症。
肥胖症治疗领域令人瞩目的临床数据在2023年期间转化为活跃的并购,代谢类并购占十亿美元并购协议数量的15%,价值的5%。其中最大的并购案是罗氏公司以高达31亿美元的价格收购了Carmot及其已进入二期临床的肥胖症注射候选药物CT-388。
合作关系
与近期的同比趋势一致,2023年的生物制药合作活动有所放缓,但总价值因创纪录的高价值交易数量而得到提升。2023年第一季度的交易量最高,第二季度明显下降,下半年逐渐上升。与2022年的971宗交易相比,2023年发生的741宗交易(图1b)减少了24%。尽管交易量大幅下降,但总价值达到1860亿美元,比2022年的合作总额高出4%。有60项交易的总价值超过了10亿美元。
2023年十大合作项目(表2)的总价值为547亿美元,接近年度总额的三分之一(与2022年的比例几乎相同)。不过,其中40%的合作来自第一三共与默克的大规模合作。第一三共与默克就DXdADC候选药物的全球开发和商业化开展了大规模合作,这些候选药物包括:帕妥珠单抗(已准备好向美国FDA递交申请,并已获得突破性疗法认定,用于治疗表皮生长因子受体(EGFR)突变的局部晚期或中晚期非小细胞肺癌,以及在接受第三代酪氨酸激酶抑制剂和铂类药物治疗后病情出现进展的患者)、伊非那他单抗(ifinatamabderuxtecan)(处于II期临床,用于治疗既往接受过治疗的广泛期小细胞肺癌)和拉鲁多他单抗(raludotatugderuxtecan)。
表2 2023年十大生物制药合作项目(按交易总金额排名)
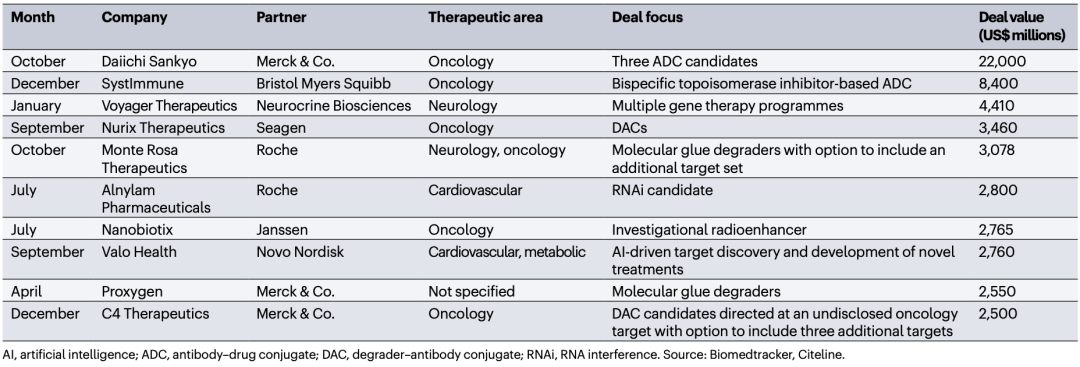
raludotatugderuxtecan(卵巢癌I期治疗)。这笔交易的价值有可能达到220亿美元,超过了2019年迄今为止估值最高的生物制药合作,当时Celgene作为被百时美施贵宝收购的条件之一,以134亿美元的价格将Otezla剥离给了安进。
虽然没有达到前者的水平,但2023年价值最高的其余交易的价值仍然很可观,从25亿美元到84亿美元不等。
为了促进风险与回报之间的平衡,这些大型交易的财务结构采用了高里程碑/低前期投资比率。潜在的、基于成功的开发、监管和/或商业化里程碑占这组交易总价值的83%以上,而预付款仅占10%。ADC和降解剂-抗体结合物等靶向肿瘤疗法以及针对不可药用靶点的分子胶降解剂在该组中占有相当重要的地位。从这些热门交易中可以清楚地看出,大型制药公司正专注于投资一流的资产,而反过来,生物技术公司在寻求合作为其项目提供资金的同时,也在提供创新的解决方案。
肿瘤和中枢神经系统疾病仍然是最活跃的合作治疗领域(图1c)。在所有合作项目(295项交易)中,至少有一项资产属于癌症领域,所占比例与2022年几乎相同。神经病学/精神病学联盟遥遥领先,占总数的13%(112项交易),而2022年这一比例为19%。对自身免疫/免疫学资产兴趣的增加使该疾病领域升至第三位(8%;68笔交易),紧随其后的是传染病(6%;49笔交易)。
参考资料:
https://doi.org/10.1038/d41573-024-00012-8
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2024-02-13,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号