R语言马尔可夫链(MARKOV CHAIN, MC)模拟赌徒破产模型GAMBLER’S RUIN PROBLEM可视化

R语言马尔可夫链(MARKOV CHAIN, MC)模拟赌徒破产模型GAMBLER’S RUIN PROBLEM可视化

拓端
发布于 2023-08-31 16:12:18
发布于 2023-08-31 16:12:18
原文链接:http://tecdat.cn/?p=26124
赌徒的破产问题是指玩家有获胜的概率p和失败的概率q(点击文末“阅读原文”获取完整代码数据)。
相关视频
例如,让我们来看看一个技能游戏,玩家X可以通过接近目标,以0.6的概率击败玩家Y。游戏开始时,玩家X被分配到5分,玩家Y被分配到10分。每轮游戏后,玩家的积分要么减少一个,要么增加一个,我们可以确定玩家X将赢过玩家Y的概率。这类问题的应用范围很广。
这实际上是一个相当简单的问题,可以用纸笔解决,并确定一个确切的概率。不需要太多细节,我们可以通过

来确定破产的概率.这个例子中结果是
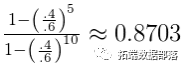
.
01
02
03
04
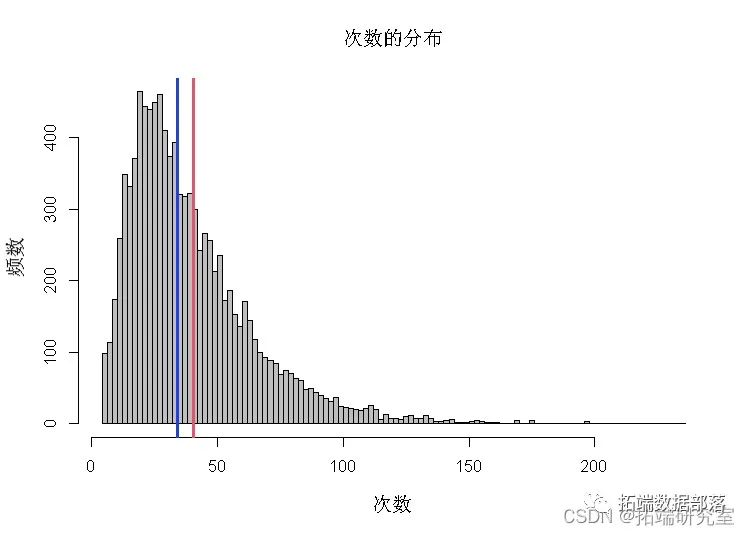
但这是一个相对枯燥的方法,编写一个R脚本会让一切变得更好。因此,这里是对同一问题的模拟,估计了同样的概率,而且还提供了关于这个游戏要玩多少次的分布的额外信息。
genin = function(n, xnt, y.t, x.p){


x.rnd = rbinom(n, 1, p=x.p)

x.u.m = cumsum(x.n)+x.cnt


rusim = replicate(nres, ge.(n=1000, xcn=5, .nt=10, xp=.6))

hist

x.anniln = apply(ri.sim==15, 2, which.max)

plot(mansate)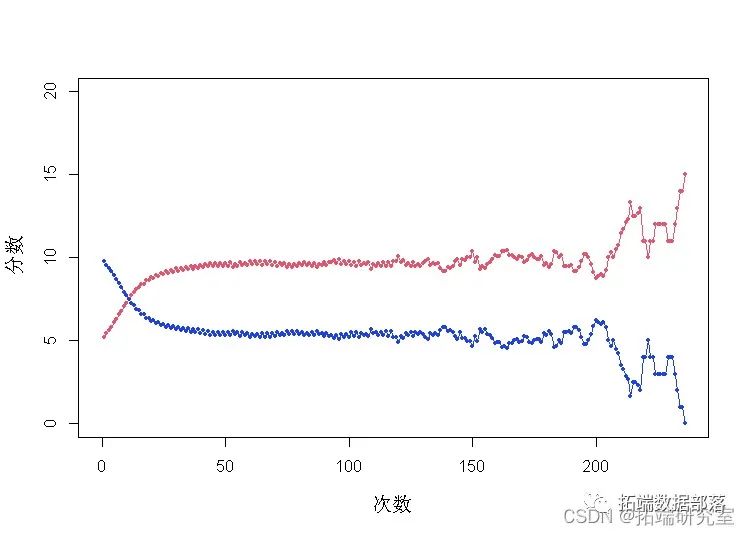
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2023-05-31,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号