元宝砍买量、千问加预算: 三家大厂在 AI 办公打了一场"反向战"

元宝砍买量、千问加预算: 三家大厂在 AI 办公打了一场"反向战"

瑭宋元
发布于 2026-09-17 19:07:51
发布于 2026-09-17 19:07:51
2026 年春节,大厂为 AI 撒了 45 亿 红包:元宝 10 亿、千问 30 亿、豆包春晚入场……所有人都以为这是一场 DAU 战争。
半年过去,画风突变:元宝在收缩买量,千问反而在加码,字节把飞书整个并进了豆包。
这不是退缩,是一场"反向战"——从比谁敢烧钱抢 C 端,转向比谁能进 B 端工作流、谁少烧钱多留存。
01数据先说话:买量这场仗,谁赢谁输
先看清春节那场仗的火力(数据来源:AppGrowing,经亿邦、腾讯新闻援引):
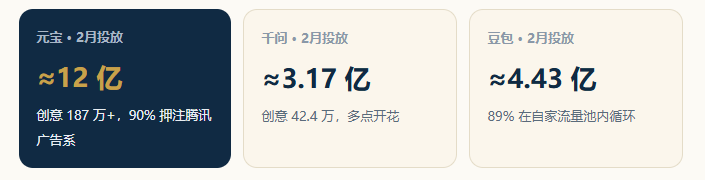
红包退潮后,留存才是照妖镜(截至 2/23):
- 豆包日活仍超 1 亿,较春节前 +40%,守住了
- 千问日活 3200 万,较活动前涨 3.6 倍,但较峰值回落超一半
- 元宝从除夕 4054 万跌到 768.5 万,跌幅超 81%,基本回到红包前水平
2026 上半年 AI 应用硬广份额:千问 35.9% 第一、元宝 32.8%,两家合计 68.7%;豆包仅 6.2%。用"硬广份额÷月活"算投放强度,元宝约为豆包的 40 倍。(腾讯新闻 / 界面 8/5)
这组数据戳破了一个幻觉:"大厂有超级 App,做 AI 就不缺流量"。微信的社交、淘宝的交易,都不能直接变成用户向元宝、千问提问的习惯。
买量能买来 DAU,买不来用户习惯;红包催熟的流量,退潮比涨潮快。
02反向战打响:三家走向完全不同
最近两周,三家的办公产品线同时收拢——但方向个个相反:
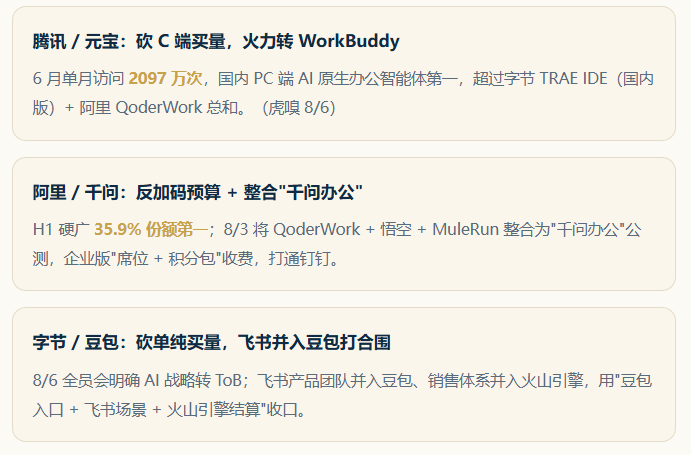
一句话定调:之前比"谁的红包更猛",现在比"谁能真正进企业工作流"。
03为什么是"办公"?范式迁移的三个权力
AI 办公的竞争焦点,已经从"谁的模型更强"转向"谁能进入企业工作流"。
一个 AI 办公入口要真正站稳,至少要拿到五种权力:
- 意图权:用户先问谁
- 上下文权:懂业务背景(文档、知识库、审批流)
- 权限权:知读写边界
- 执行权:能调度工具把活干完
- 结算权:能收钱
反差最狠的一组账:豆包 DAU 达 2 亿,日收入却不足百万元,日耗高达数千万元(晚点 LatePost);而企业办公有明确预算、席位、工作流——C 端聊天难找稳定付费方,办公却离钱最近。
04买量这门生意,自己也被 AI 重塑了
最有意思的"元叙事":大厂在买量抢用户,卖铲子的已经用 Agent 重构了买量本身。
给腾网米等做投放的钛动科技,招股书显示毛利率 82.2%(2025 前三季度),AI 营销方案毛利 90.1%,服务超 10 万广告主,正冲刺港交所"Multi-Agent 第一股"。
它的 Navos 多智能体(市场洞察 + 创意生成 + 投放优化)把传统 1–3 个月的营销周期压缩到数小时。买量这门生意,从"人力项目制"升级成了"Agent 流水线"。
大厂在买量抢用户,卖铲子的已经用 Agent 重构了买量。
05给普通人的三条判断
反向战的本质:AI 竞赛从"抢入口"进入"守入口、进工作流"阶段。落到你选工具,记住三条:
- 别看广告看留存——红包退潮后还站着的,才是真需求
- 别看 DAU 看工作流——能进你电脑、文档、团队的,才活得久
- 别看模型看场景——办公是离钱最近的那条线
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-08-07,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号