(深度解读)124 款 AI 大模型扎堆备案
原创
(深度解读)124 款 AI 大模型扎堆备案
原创
aigc合规师虎虎
发布于 2026-09-15 16:40:54
发布于 2026-09-15 16:40:54
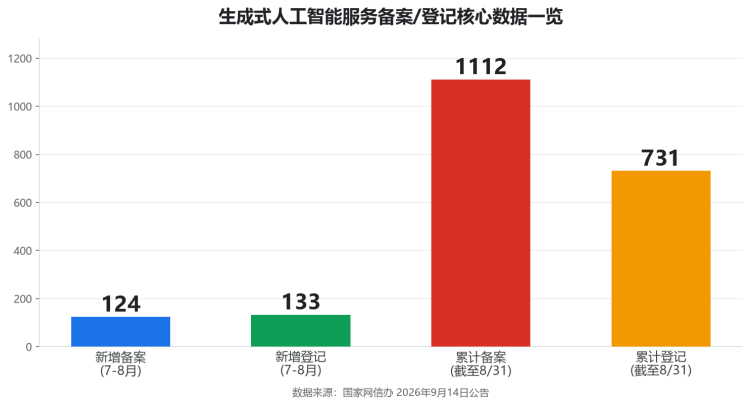
9 月 14 日,国家网信办发布了《关于发布生成式人工智能服务已备案信息的公告(2026 年 7 月至 8 月)》。这份看似例行的"成绩单",其实藏着中国 AI 产业格局变化的关键信号——两个月新增 124 款备案,累计已达 1112 款。
这意味着什么?备案门槛正在"放水"吗?AI 创业窗口还在吗?哪些赛道值得关注?本文一次性给你拆透。
一、先看三个关键数字
1. 新增备案:124 款(其中 7 款为手机端侧 AI 服务)
2. 新增登记:133 款(调用已备案模型能力的应用/功能)
3. 累计存量:1112 款备案 + 731 款登记
备案+登记的总数突破了 1800 款,相比一年前整个行业还是"百模大战"测试期,现在的格局已经完全不同——备案已经成了 AI 产品上线的"准生证",而不是少数大厂的高门槛游戏。
特别注意"7 款手机端侧 AI 服务"——这是国内首次为"端侧 AI"单列备案清单,背后信号非常明确(详见下文)。
二、最重磅:7 款手机端侧 AI 集中获批,AI 手机元年正式开启
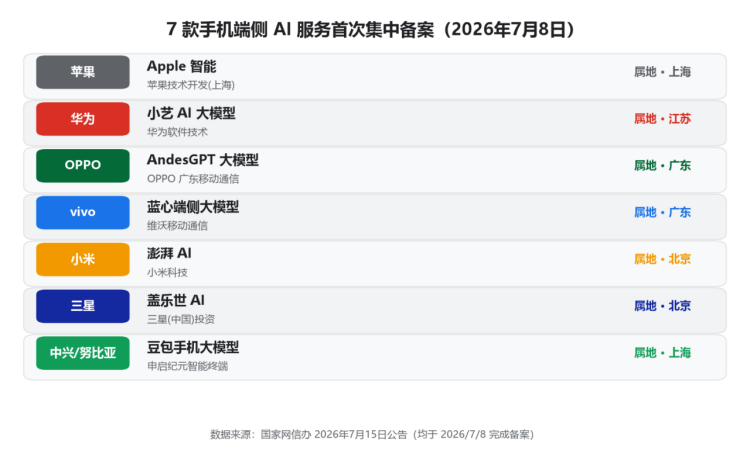
这是本次公告中最值得划重点的信息。2026 年 7 月 8 日,同一天集中备案的 7 款端侧 AI 模型,覆盖了国内主流手机厂商:
序号 | 大模型名称 | 备案单位 | 属地 | 适用场景 |
|---|---|---|---|---|
1 | Apple 智能 | 苹果技术开发(上海)有限公司 | 上海 | 苹果手机 |
2 | 华为小艺 AI 大模型 | 华为软件技术有限公司 | 江苏 | 华为手机 |
3 | AndesGPT 大模型 | OPPO 广东移动通信有限公司 | 广东 | OPPO 手机 |
4 | vivo 蓝心端侧大模型 | 维沃移动通信有限公司 | 广东 | vivo 手机 |
5 | 小米澎湃 AI | 小米科技有限责任公司 | 北京 | 小米手机 |
6 | 盖乐世 AI | 三星(中国)投资有限公司 | 北京 | 三星手机 |
7 | 努比亚豆包手机大模型 | 上海申启纪元智能终端有限责任公司 | 上海 | 中兴手机 |
这件事为什么重要?
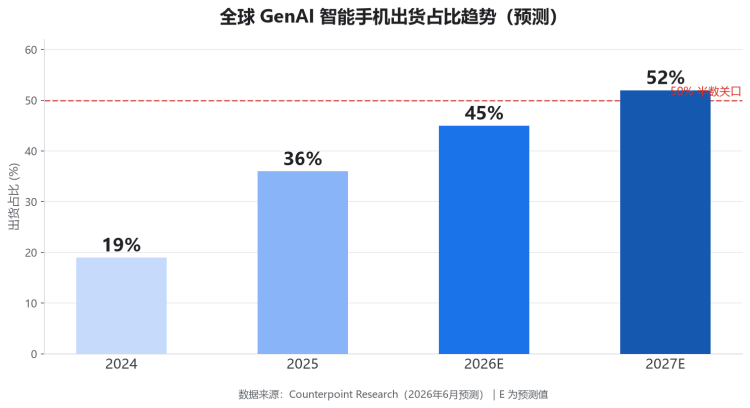
Counterpoint Research 数据显示,2026 年全球具备 GenAI 功能的智能手机出货占比将从 2025 年的 36% 攀升至 45%(约 4.86 亿台),预计 2027 年突破 52% 的"半数关口"——意味着 AI 手机将从"尝鲜"变成"标配"。
端侧 AI 备案的意义在于:
l 合规先行:手机厂商可以大规模推送 AI 功能,不用担心"先上车后补票"
l 国产阵营成型:除苹果外,华为/OPPO/vivo/小米/三星/中兴全部到位,国产手机 AI 阵营完整对标国际巨头
l 任务入口争夺:努比亚豆包手机大模型(中兴+字节联合研发)已转向 MCP 协议直接调用应用服务——AI 手机正在从"应用入口"演变为"任务入口"
业内有句玩笑话:2026 年是 AI 手机元年,端侧备案是"出生证明"。从这份名单开始,AI 手机正式进入"合规军备竞赛"阶段。
三、地方版图:哪些城市/省份吃下了最多红利?
从 7-8 月各地公告看,AI 备案呈现明显的"3+N"梯队格局。
第一梯队:备案存量在 200 款以上的"AI 一线城市"
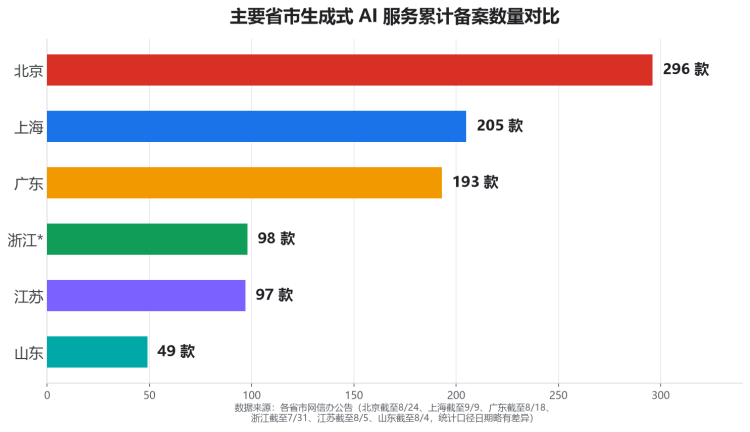
l 北京:截至 8 月 24 日累计 296 款备案(两个月新增 37 款)。本批次亮点:腾讯云计算(Echo)、北京快手(KwaiKeye)、北京日报社(京报校助、京报写作)、北京航空航天大学(基石)、水利部信息中心(水信息)、中国铁塔(擎天数智、擎天运维)等。亮点:央媒、央国企、科研院所纷纷入场。
l 上海:截至 9 月 9 日新增 17 款,累计 205 款。亮点:上海大数据中心(数智底座)、卡西欧中国(卡西欧启慧教育)、福特汽车中国(福特 AI 智能助手)、爱回收(智能客服)、上海成电福智(AI 调解通)等。
l 广东:截至 8 月 18 日新增 25 款,累计 193 款。亮点:TCL 伏羲 AI、广州文石(小文)、深圳知鸟教育(知鸟教育大模型)、招商银行(智能银行管家小招)、广东省政务服务和数据管理局("深小 i"AI 政务助手、粤省事政务服务智能体)、深圳韶音(Shokz AI 听记大模型)等。全省 164 款大模型备案,稳居全国第一。
第二梯队:单批次大爆发的"垂直赛道之王"
l 浙江:备案节奏稳定,亮点集中在机器人/具身智能(宇树科技 UnifoLM 机器人统一大模型)、智能体(耦一智能 StratAI)、教育(熵石科技 AIYU)。
l 江苏:8 月 5 日批次新增 1 款备案+30 款登记。亮点:苏州加乘科技 PlusTimes 低空世界大模型(无人机+多模态融合)、无锡 6 款(爱改写、紫荆智康、九功-司南、LHM 领健文本智能分析大模型等)。
l 山东:8 月 4 日新增 5 款(海岱舆情大模型、智大腾飞、云鼎矿山行业大模型、白泽大模型、予非知识图谱大模型)。亮点:山东国资(山东大众信息产业、山东应数优学教育、云鼎科技)的产业大模型集中落地。
l 福建:截至 8 月备案持续推进,亮点:福建帝视科技(河图影像大模型)、厦门智安天工(智安智库大模型)、厦门美柚(美柚智能助手大模型)、厦门大学(思源轻量化多模态大模型)、福建朴朴(朴朴超市 AI 饮食助手、朴朴森山 AI 助手大模型)。
第三梯队:差异化布局的"特色选手"
l 四川:医疗 AI 集中备案——华西数字医疗(华数智医大模型)、成都哈瑞特医疗(玲珑智能问诊大模型)、成都分享信息传播(小米教育中心 AI 服务)。
l 重庆:华合数智(游语通)。
l 广西:智桂通科技(智桂通聚星大模型)。
l 天津:天津迎客松科技(滴滴租车 AI 助手)。
l 山西:山西金蝉电子商务(金蝉智采)。
l 河北:雄安兴元科技(兴元百慧大模型、兴元兴智教育大模型)、河北广电无线传媒(风灵大模型)。
四、行业应用:5 大最热赛道
从这 257 个新增备案/登记项目来看,2026 年下半年的 AI 落地呈现"5 大主赛道":
1. AI + 政务(中央到地方全覆盖)
水利部信息中心、广东省政务服务和数据管理局、深圳市政务服务和数据管理局、福建省帝视科技、雄安兴元科技……政务 AI 不再是"PPT 项目",而是真正的"上岗"。
2. AI + 教育(最具规模化潜力)
北京日报社京报校助、BC 备考平台、上海卡西欧启慧教育、深圳知鸟教育、卓越教育大模型、智大腾飞、兴元兴智教育大模型……教育赛道已经卷到每个省都有专属模型。
3. AI + 医疗(合规壁垒最高)
华西数字医疗、华数智医、玲珑智能问诊、广州南大菲特(三师共管 AI 大模型)……医疗 AI 因为合规壁垒最高,反而成了"少数派的护城河"。
4. AI + 法律/咨询(专业服务的新基建)
中联集团教育科技(超智人)、宇曜 MatterSeek、北京赖耶信息科技(智萃悟启)、厦门律鉴炽能(律鉴 AI 大模型)……法律 AI 正在悄悄吞噬咨询市场。
5. AI + 机器人/具身智能(最值得关注的新蓝海)
宇树科技 UnifoLM 机器人统一大模型 + 苏州加乘 PlusTimes 低空世界大模型——这是两个非常值得关注的标的:
l 宇树是国产人形/四足机器人头部玩家
l PlusTimes 打通"低空+多模态"链路,光伏巡检、高速路网监测、城市治理、应急安防全部落地
业内判断:随着端侧大模型备案完成,具身智能 2027 年将进入"量产元年"。
五、五大趋势洞察:备案数据告诉我们的未来
趋势 1:备案进入"常态化",AI 创业"零门槛"时代结束
从 2024 年 7 月《暂行办法》施行到 2026 年 8 月,累计 1112 款备案 + 731 款登记,相当于每月平均 80+ 款产品上线。备案不再是"加分项",而是"入场券"。没有备案的 AI 产品将面临下架风险。
趋势 2:端侧 AI 拉开"第二战场"
云端大模型竞争格局基本已定(百度文心、阿里通义、字节豆包、腾讯混元、智谱 GLM、月之暗面 Kimi、深度求索 DeepSeek 等头部)。新的增量在端侧——手机、汽车、机器人、IoT 设备。
趋势 3:垂直行业大模型"反超"通用大模型
从备案名单看,通用大模型占比不到 30%,70% 以上都是行业大模型(教育、医疗、法律、政务、矿山、农业……)。通用大模型"百模大战"已经结束,垂直行业大模型的"千模大战"才刚开始。
趋势 4:央国企+科研院所成 AI 落地"新主力"
北京日报社、水利部信息中心、中国铁塔、北京航空航天大学、厦门大学……传统印象中"AI 落后"的体制内机构,正在通过备案完成"AI 转型"。这背后是"AI+ 行业"政策的深度落地。
趋势 5:广东"两超"格局形成,"AI 雨林"生态全国领跑
广东省备案大模型累计 164 款(全国第一),其中广州 94 款占全省 57%。深圳 + 广州的"双核"格局,加上"粤港澳大湾区生成式人工智能安全发展联合实验室"的合规支撑,广东已经形成"备案+生态+合规"的护城河。其他省份短期内难以追赶。
📌 数据来源:国家网信办《关于发布生成式人工智能服务已备案信息的公告(2026 年 7 月至 8 月)》(2026 年 9 月 14 日发布)+ 各地网信办公告汇总。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号